Domain frührenaissance.de kaufen?
Wir ziehen mit dem Projekt
frührenaissance.de um.
Sind Sie am Kauf der Domain
frührenaissance.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain frührenaissance.de kaufen?
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **

Ähnliche Suchbegriffe für Erhaltungsaufwendungen
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
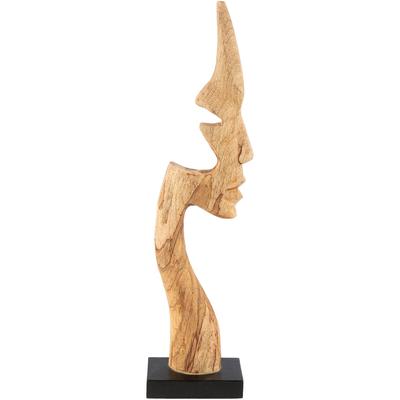
Skulptur GILDE "Skulptur Gesicht Silhouette naturfarben", braun (naturfarben), B:15,5cm H:63,5cm T:9cm, Mangoholz, Dekofiguren, Gesicht Dekoobjekt zeitgenössische Kunst abstrakte KöpfeDiese außergewöhnliche Skulptur verbindet natürliche Materialien mit modernem Design und wird zum stilvollen Blickfang in jedem Wohnraum. Die kunstvoll reduzierte Gesichtssilhouette aus hochwertigem Mangoholz fasziniert durch ihre individuelle...75,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
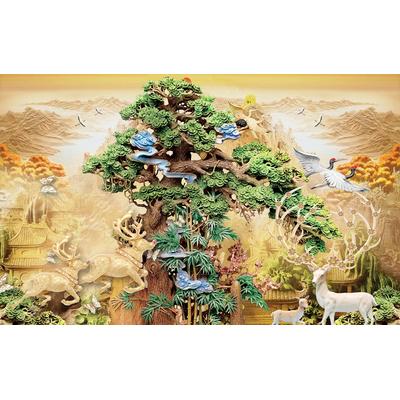
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pfeuffer, Barbara: Abitur-Wissen Kunst 1. Grundwissen Malerei, Plastik, Architektur für G8Abitur-Wissen Kunst 1. Grundwissen Malerei, Plastik, Architektur für G8 , Abitur-Wissen Kunst - Malerei, Plastik und Architektur Bestens geeignet zur Vorbereitung auf Klausuren in der Oberstufe und das Abitur: Dieser Band bietet einen gründlichen und fundierten Überblick über die Kunst-Entwicklung in den letzten 200 Jahren und kann sowohl unterrichtsbegleitend als auch gezielt zur Abiturvorbereitung eingesetzt werden. Ein Rückblick stellt den kunsthistorischen Zusammenhang her. Damit wird die Kunst des 20. Jahrhunderts, die den Schwerpunkt des Buches bildet, in den historischen Kontext eingebunden. Neben der Vermittlung von Faktenwissen werden Entwicklungsverläufe aufgezeigt und in den zeit- und geisteswissenschaftlichen Zusammenhang eingebettet. In den Exkursen werden im Kontext des jeweiligen Kapitels wichtige Themen wie etwa die Entwicklung der Landschaftsmalerei, die Fotografie im 19. Jahrhundert oder die Aktmalerei knapp und übersichtlich dargestellt. Zahlreiche Bildbeschreibungen lenken den Blick auf das einzelne Kunstwerk und geben einen Anstoß zum „aktiven" Sehen. Abbildungen gewährleisten die Veranschaulichung des Textes und trainieren das optische Gedächtnis. Farbversionen einiger Werke stehen zum Download zur Verfügung. Behandelte Kunstrichtungen: Frühchristliche Kunst bis zum Rokoko Klassizismus, Vorromantik und Romantik Realismus und Ideenmalerei Impressionismus, Symbolismus und Jugendstil Klassische Moderne, Dadaismus, Surrealismus Pittura Metafisica Konstruktivismus, Suprematismus Das Bauhaus, Neue Sachlichkeit Postmoderne und Dekonstruktivismus , Kühlventilatoren > Kühlerkomponenten , Auflage: Nachdruck der Auflage von 2009, Erscheinungsjahr: 201202, Produktform: Kartoniert, Titel der Reihe: STARK-Verlag - Abitur- und Prüfungswissen##, Autoren: Pfeuffer, Barbara, Auflage/Ausgabe: Nachdruck der Auflage von 2009, Seitenzahl/Blattzahl: 304, Abbildungen: Mit Abb., Keyword: Abituraufgaben; Abiturprüfung; Abiturstoff; Abiturvorbereitung; Allgemeine Hochschulreife; Basiswissen; Berufliche Oberschule; Berufliches Gymnasium; BOS; Erklärung; Erläuterung; Fachabitur; Facharbeit; Facharbeit schreiben; FOS; Gesamtschule; Grundkurs; Grundwissen; Gymnasium; Klausur; Kompendium; Lehrplan plus; Leistungskurs; Lernen; Lernhilfe; Nachhilfe; Nachschlagen; Oberstufe; Präsentation; Prüfung; Prüfungsaufgaben; Prüfungsinhalt; Prüfungsstoff; Prüfungsvorbereitung; Referat; Sek II; Sekundarstufe 2; Überblick; Verständnis; Verstehen; Vortrag halten; wiederholen; Wiederholung; Zusammenfassung; Zusammenhänge, Fachschema: Kunstunterricht / Lernhilfe, Abiturwissen~Design~Kunsterziehung~Kunstunterricht~Farbfotografie~Fotografie~Photo~Photographie~Gebrauchsgrafik~Grafik / Gebrauchsgrafik~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Bildungsmedien Fächer: Kunst, Bildende Kunst, Fachkategorie: Unterricht und Didaktik: Lehrbücher~Kunstformen~Kunst: Themen und Techniken~Fotografie~Industriedesign, Produktdesign, Werbegrafik~Architektur, Region: Deutschland, Bildungszweck: für das Studium zu Hause, Privatunterricht~für die Sekundarstufe II~Lehrbuch, Skript~Prüfungstrainingsmaterial~Für die Gesamtschule~Für das Gymnasium~Für das berufliche Gymnasium~Für das berufliche Oberstufengymnasium, Thema: Optimieren, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Lernhilfen/Abiturwissen, Fachkategorie: Unterricht und Didaktik: Kunst und Design, Thema: Verstehen, Schulform: ABI GES GYM, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Länge: 229, Breite: 164, Höhe: 18, Gewicht: 487, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarstufe II, Gesamtschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 37714325,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vieweg, Klaus: Hegels Ästhetik der MalereiHegels Ästhetik der Malerei , Die niederländische Landschafts- und Genremalerei des 17. Jahrhunderts , Designantennen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202505, Titel der Reihe: Blaue Reihe##, Autoren: Vieweg, Klaus, Seitenzahl/Blattzahl: 140, Keyword: Klassische deutsche Philosophie; Kunstphilosophie; Ästhetik, Fachschema: Kunstgeschichte~Ästhetik~Idealismus~Neunzehntes Jahrhundert, Fachkategorie: Kunstgeschichte~Philosophie Ästhetik, Warengruppe: HC/Philosophie/Deutscher Idealismus/19. Jh., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 15, Gewicht: 1, Produktform: Kartoniert,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwendungen:
-
100 Farben Marco Renior Ölfarben Bleistifte Set Künstler Skizze Zeichnung Kunst Malerei Erwachsene Malbuch Metall Blechdose100 Farben Marco Renior Ölfarben Bleistifte Set Künstler Skizze Zeichnung Kunst Malerei Erwachsene Malbuch Metall Blechdose. Dicke und weiche 3,7 mm Minen, macht das Malen und Zeichnen herrlich lebendig und glatt, einfach zu färben. Tolle Farben und liegt gut auf und vermischt sich. Die Farben sind lebendig und ermöglichen es Ihnen, mehr und mehr Schichten hinzuzufügen, die wirklich gut mit Ihrem Farbstil funktionieren. Stift mit amerikanischer Zeder, natürliche Holzmaserung, natürlicher Duft, elegant und schön. Umweltfreundliches Material, unschädlich für Ihre Gesundheit, absolut sicher für den Gebrauch durch jedermann, einschließlich Kinder und schwangere Frauen. Wird in einer kompakten, tragbaren Metall-Blechdose geliefert, das beste Geschenk für Ihre Kinder, Freunde, Familie.195,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
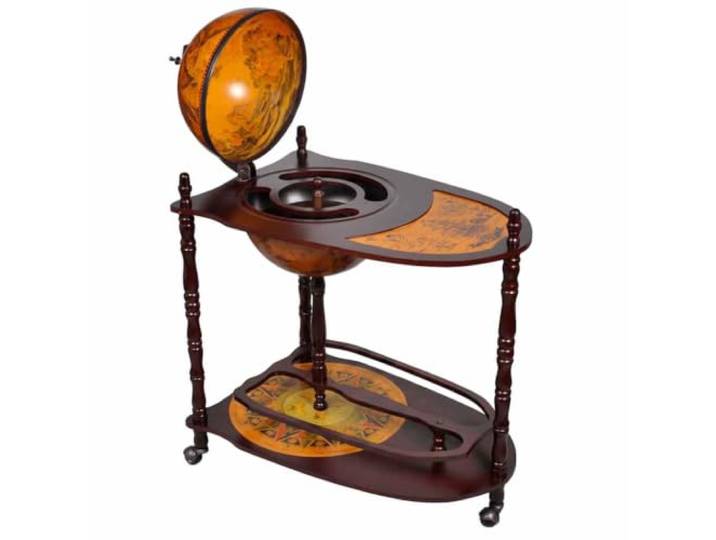
KGTKGTYER Globus-Bar, Eukalyptusholz Minibar mit Rollen & Seekarte, Braun Renaissance-Repliken, Renaissance-Kunst, Stauraum für Flaschen & Gläser, MobilKGTKGTYER Globus-Bar, Eukalyptusholz Minibar mit Rollen & Seekarte, Braun Renaissance-Repliken, Renaissance-Kunst, Stauraum für Flaschen & Gläser, Mobil. Die Außenfläche ist mit einer detailreichen Nachbildung einer alten Seekarte verziert, die eine nautische Atmosphäre in Ihren Wohnbereich bringt. Das Innere des Globus sowie die Tischplatte und der Ablageboden sind mit eleganten Gemälderepliken der Renaissance-Ära gestaltet, was den Barwagen zu einem dekorativen Blickfang macht. Gefertigt aus robustem Eukalyptusholz, bietet dieses Möbelstück eine stabile Konstruktion zur stilvollen Aufbewahrung von Wein, Spirituosen und Gläsern. Dank der praktischen Rollen aus Eisen und Gummi lässt sich die Minibar flexibel im Raum bewegen und kann mühelos an den gewünschten Standort platziert werden. Mit einer Gesamtabmessung von 77 x 45 x 88 cm bietet der Globus-Bartisch ausreichend Platz, um Getränke und Zubehör übersichtlich zu präsentieren. Farbe:Braun216,16 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Skulptur GILDE "Skulptur Gesicht Silhouette naturfarben", braun (naturfarben), B:15,5cm H:63,5cm T:9cm, Mangoholz, Dekofiguren, Gesicht Dekoobjekt zeitgenössische Kunst abstrakte KöpfeDiese außergewöhnliche Skulptur verbindet natürliche Materialien mit modernem Design und wird zum stilvollen Blickfang in jedem Wohnraum. Die kunstvoll reduzierte Gesichtssilhouette aus hochwertigem Mangoholz fasziniert durch ihre individuelle...75,69 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...150,10 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Malerarbeiten erhaltungsaufwendungen?
Sind Malerarbeiten Erhaltungsaufwendungen? Diese Frage hängt davon ab, ob die Malerarbeiten dazu dienen, den Zustand eines Gebäudes zu erhalten oder zu verbessern. Wenn die Malerarbeiten notwendig sind, um Schäden zu reparieren oder den Wert des Gebäudes zu erhalten, handelt es sich um Erhaltungsaufwendungen. Wenn die Malerarbeiten jedoch rein aus ästhetischen Gründen durchgeführt werden, könnten sie als Modernisierungsmaßnahmen betrachtet werden. In der Regel werden Malerarbeiten, die der Instandhaltung dienen, als Erhaltungsaufwendungen angesehen, während rein dekorative Malerarbeiten eher als Modernisierungsmaßnahmen betrachtet werden könnten. Es ist ratsam, sich mit einem Steuerberater oder einem Fachmann für Bau- und Immobilienrecht zu beraten, um sicherzustellen, dass die Malerarbeiten korrekt als Erhaltungsaufwendungen behandelt werden. **
-
Sind Reparaturen erhaltungsaufwendungen?
Sind Reparaturen Erhaltungsaufwendungen? Diese Frage hängt von der Art der Reparaturen ab. Erhaltungsaufwendungen dienen dazu, den ursprünglichen Zustand eines Objekts zu erhalten oder wiederherzustellen. Reparaturen können als Erhaltungsaufwendungen betrachtet werden, wenn sie dazu dienen, den Wert oder die Funktionalität eines Objekts langfristig zu erhalten. Wenn Reparaturen jedoch dazu dienen, einen Schaden zu beheben oder eine Verbesserung vorzunehmen, könnten sie als Instandsetzungsaufwand betrachtet werden. Letztendlich ist es wichtig, die genauen Umstände und die rechtlichen Bestimmungen zu berücksichtigen, um festzustellen, ob Reparaturen als Erhaltungsaufwendungen gelten. **
-
Was gehört zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen gehören alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu zählen beispielsweise Reparaturen an der Bausubstanz, Instandhaltungsmaßnahmen an technischen Anlagen oder die Renovierung von Räumlichkeiten. Auch regelmäßige Wartungsarbeiten fallen in den Bereich der Erhaltungsaufwendungen. Diese Maßnahmen dienen dazu, den Wert und die Funktionsfähigkeit des Gebäudes langfristig zu erhalten und mögliche Schäden zu vermeiden. Erhaltungsaufwendungen sind daher ein wichtiger Bestandteil der langfristigen Werterhaltung von Immobilien und Anlagen. **
-
Was sind größere erhaltungsaufwendungen?
Größere Erhaltungsaufwendungen beziehen sich auf Investitionen oder Ausgaben, die getätigt werden, um den langfristigen Wert und die Funktionalität eines Vermögenswerts zu erhalten oder zu verbessern. Diese Aufwendungen können notwendig sein, um die Lebensdauer eines Vermögenswerts zu verlängern oder um sicherzustellen, dass er weiterhin effizient genutzt werden kann. Im Gegensatz zu regelmäßigen Instandhaltungskosten, die zur Aufrechterhaltung des täglichen Betriebs erforderlich sind, handelt es sich bei größeren Erhaltungsaufwendungen um größere Investitionen, die in der Regel seltener vorkommen und einen höheren finanziellen Aufwand erfordern. Unternehmen müssen sorgfältig planen und budgetieren, um sicherzustellen, dass sie über ausreichende Mittel verfügen, um diese größeren Erhaltungsaufwendungen zu bewältigen. **
Ähnliche Suchbegriffe für Erhaltungsaufwendungen
-
Pfeuffer, Barbara: Abitur-Wissen Kunst 1. Grundwissen Malerei, Plastik, Architektur für G8Abitur-Wissen Kunst 1. Grundwissen Malerei, Plastik, Architektur für G8 , Abitur-Wissen Kunst - Malerei, Plastik und Architektur Bestens geeignet zur Vorbereitung auf Klausuren in der Oberstufe und das Abitur: Dieser Band bietet einen gründlichen und fundierten Überblick über die Kunst-Entwicklung in den letzten 200 Jahren und kann sowohl unterrichtsbegleitend als auch gezielt zur Abiturvorbereitung eingesetzt werden. Ein Rückblick stellt den kunsthistorischen Zusammenhang her. Damit wird die Kunst des 20. Jahrhunderts, die den Schwerpunkt des Buches bildet, in den historischen Kontext eingebunden. Neben der Vermittlung von Faktenwissen werden Entwicklungsverläufe aufgezeigt und in den zeit- und geisteswissenschaftlichen Zusammenhang eingebettet. In den Exkursen werden im Kontext des jeweiligen Kapitels wichtige Themen wie etwa die Entwicklung der Landschaftsmalerei, die Fotografie im 19. Jahrhundert oder die Aktmalerei knapp und übersichtlich dargestellt. Zahlreiche Bildbeschreibungen lenken den Blick auf das einzelne Kunstwerk und geben einen Anstoß zum „aktiven" Sehen. Abbildungen gewährleisten die Veranschaulichung des Textes und trainieren das optische Gedächtnis. Farbversionen einiger Werke stehen zum Download zur Verfügung. Behandelte Kunstrichtungen: Frühchristliche Kunst bis zum Rokoko Klassizismus, Vorromantik und Romantik Realismus und Ideenmalerei Impressionismus, Symbolismus und Jugendstil Klassische Moderne, Dadaismus, Surrealismus Pittura Metafisica Konstruktivismus, Suprematismus Das Bauhaus, Neue Sachlichkeit Postmoderne und Dekonstruktivismus , Kühlventilatoren > Kühlerkomponenten , Auflage: Nachdruck der Auflage von 2009, Erscheinungsjahr: 201202, Produktform: Kartoniert, Titel der Reihe: STARK-Verlag - Abitur- und Prüfungswissen##, Autoren: Pfeuffer, Barbara, Auflage/Ausgabe: Nachdruck der Auflage von 2009, Seitenzahl/Blattzahl: 304, Abbildungen: Mit Abb., Keyword: Abituraufgaben; Abiturprüfung; Abiturstoff; Abiturvorbereitung; Allgemeine Hochschulreife; Basiswissen; Berufliche Oberschule; Berufliches Gymnasium; BOS; Erklärung; Erläuterung; Fachabitur; Facharbeit; Facharbeit schreiben; FOS; Gesamtschule; Grundkurs; Grundwissen; Gymnasium; Klausur; Kompendium; Lehrplan plus; Leistungskurs; Lernen; Lernhilfe; Nachhilfe; Nachschlagen; Oberstufe; Präsentation; Prüfung; Prüfungsaufgaben; Prüfungsinhalt; Prüfungsstoff; Prüfungsvorbereitung; Referat; Sek II; Sekundarstufe 2; Überblick; Verständnis; Verstehen; Vortrag halten; wiederholen; Wiederholung; Zusammenfassung; Zusammenhänge, Fachschema: Kunstunterricht / Lernhilfe, Abiturwissen~Design~Kunsterziehung~Kunstunterricht~Farbfotografie~Fotografie~Photo~Photographie~Gebrauchsgrafik~Grafik / Gebrauchsgrafik~Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur, Bildungsmedien Fächer: Kunst, Bildende Kunst, Fachkategorie: Unterricht und Didaktik: Lehrbücher~Kunstformen~Kunst: Themen und Techniken~Fotografie~Industriedesign, Produktdesign, Werbegrafik~Architektur, Region: Deutschland, Bildungszweck: für das Studium zu Hause, Privatunterricht~für die Sekundarstufe II~Lehrbuch, Skript~Prüfungstrainingsmaterial~Für die Gesamtschule~Für das Gymnasium~Für das berufliche Gymnasium~Für das berufliche Oberstufengymnasium, Thema: Optimieren, Altersempfehlung / Lesealter: 23, Genaues Alter: ABI, Warengruppe: HC/Lernhilfen/Abiturwissen, Fachkategorie: Unterricht und Didaktik: Kunst und Design, Thema: Verstehen, Schulform: ABI GES GYM, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Verlag: Stark Verlag GmbH, Länge: 229, Breite: 164, Höhe: 18, Gewicht: 487, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Schulform: Sekundarstufe II, Gesamtschule, Gymnasium, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 37714325,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vieweg, Klaus: Hegels Ästhetik der MalereiHegels Ästhetik der Malerei , Die niederländische Landschafts- und Genremalerei des 17. Jahrhunderts , Designantennen > Karosserie & Exterieur Styling , Erscheinungsjahr: 202505, Titel der Reihe: Blaue Reihe##, Autoren: Vieweg, Klaus, Seitenzahl/Blattzahl: 140, Keyword: Klassische deutsche Philosophie; Kunstphilosophie; Ästhetik, Fachschema: Kunstgeschichte~Ästhetik~Idealismus~Neunzehntes Jahrhundert, Fachkategorie: Kunstgeschichte~Philosophie Ästhetik, Warengruppe: HC/Philosophie/Deutscher Idealismus/19. Jh., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 130, Höhe: 15, Gewicht: 1, Produktform: Kartoniert,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
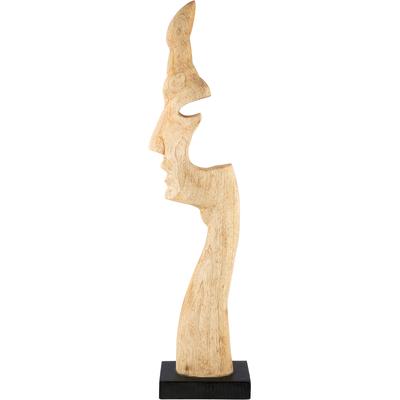
Skulptur GILDE "Skulptur Gesicht Silhouette naturfarben", beige (naturfarben), B:15,5cm H:67cm T:9cm, Mangoholz, Dekofiguren, Gesicht Dekoobjekt zeitgenössische Kunst abstrakte KöpfeDiese außergewöhnliche Skulptur verbindet natürliche Materialien mit modernem Design und wird zum stilvollen Blickfang in jedem Wohnraum. Die kunstvoll reduzierte Gesichtssilhouette aus hochwertigem Mangoholz fasziniert durch ihre individuelle...75,11 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Papermoon "Kultur"Vliestapete, Kultur, Poster, Dekoration, Landschaft, Stadt, Stilleben, verschiedene Größen von 2m- 10m Breite, wählen Sie Ihre Größe, Optik/Stil: Farbbezeichnung: bunt, Material: Materialeigenschaften: atmungsaktiv, dimensionsstabil, geruchsneutral,...116,85 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was sind erhaltungsaufwendungen Vermietung?
Erhaltungsaufwendungen Vermietung sind Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie langfristig zu erhalten. Diese Aufwendungen sind steuerlich absetzbar und können als Werbungskosten geltend gemacht werden. Sie dienen dazu, die Vermietbarkeit der Immobilie zu gewährleisten und langfristig Mieter anzuziehen. Insgesamt sind Erhaltungsaufwendungen Vermietung ein wichtiger Bestandteil der Bewirtschaftung einer vermieteten Immobilie. **
-
Was sind voll abziehbare Erhaltungsaufwendungen?
Voll abziehbare Erhaltungsaufwendungen sind Kosten, die zur Instandhaltung und Reparatur von vermieteten Immobilien anfallen und steuerlich in vollem Umfang absetzbar sind. Dazu gehören beispielsweise Renovierungsarbeiten, Reparaturen an Heizungsanlagen oder die Erneuerung von Fenstern. Diese Aufwendungen können direkt in der Steuererklärung als Werbungskosten geltend gemacht werden und mindern somit die steuerliche Belastung des Vermieters. Es ist wichtig, dass die Kosten nachweisbar sind und tatsächlich der Erhaltung der Immobilie dienen. In vielen Fällen können auch Modernisierungsmaßnahmen als voll abziehbare Erhaltungsaufwendungen geltend gemacht werden. **
-
Was zählt alles zu erhaltungsaufwendungen?
Zu Erhaltungsaufwendungen zählen alle Maßnahmen, die dazu dienen, den ursprünglichen Zustand eines Gebäudes oder einer Anlage zu erhalten. Dazu gehören beispielsweise Reparaturen, Instandhaltungen, Renovierungen und Modernisierungen. Auch der Austausch von defekten Teilen oder die Beseitigung von Schäden zählen zu den Erhaltungsaufwendungen. Es ist wichtig, dass diese Maßnahmen regelmäßig durchgeführt werden, um den Wert und die Funktionalität des Gebäudes langfristig zu erhalten. Erhaltungsaufwendungen sind steuerlich absetzbar und können somit die steuerliche Belastung reduzieren. **
-
Wann sind erhaltungsaufwendungen nachträgliche Herstellungskosten?
Erhaltungsaufwendungen sind nachträgliche Herstellungskosten, wenn sie dazu dienen, den ursprünglichen Zustand eines Wirtschaftsguts wiederherzustellen oder dessen Nutzungsdauer zu verlängern. Dies kann beispielsweise der Fall sein, wenn ein Gebäude renoviert wird, um es wieder in einen funktionsfähigen Zustand zu versetzen. In diesem Fall werden die Erhaltungsaufwendungen als nachträgliche Herstellungskosten behandelt und aktiviert. Es ist wichtig zu beachten, dass nicht alle Erhaltungsaufwendungen automatisch als nachträgliche Herstellungskosten gelten, sondern dies von den spezifischen Umständen des Einzelfalls abhängt. In jedem Fall sollten Unternehmen die steuerlichen und bilanziellen Vorschriften genau prüfen, um sicherzustellen, dass sie die Erhaltungsaufwendungen korrekt behandeln. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.